房地产出清过快?经济学家预警 中国楼市或比当年日本更快见底
关于中国房地产市场调整节奏的讨论持续升温。有经济学家提出预警,认为当前中国房地产行业的“出清”过程可能比市场预期更为剧烈,甚至可能比当年日本房地产泡沫破裂后的调整周期更快见底。这一判断引发了业内外的广泛关注与争论。
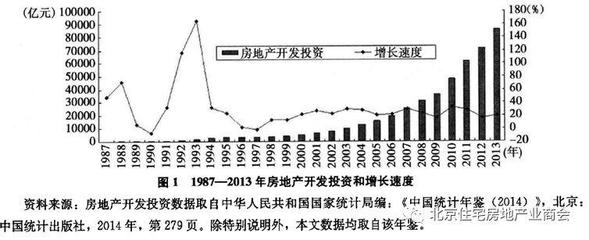
所谓“出清”,通常指市场通过价格下跌、交易萎缩、企业退出等方式,消化过剩供给、修复供需失衡的过程。从数据看,中国房地产市场自2021年下半年以来,经历了销售面积大幅下滑、房价环比连续下降、房地产开发投资持续收缩、部分高杠杆房企债务违约等深度调整。与上世纪90年代初日本房地产泡沫破裂后的情形相比,中国本轮调整在速度上似乎更为急促。
经济学家指出,中国楼市可能比日本更快见底,主要基于几个结构性差异。中国政府在调控中拥有更强的行政与金融资源协调能力,能够通过降首付、降利率、放松限购、设立保障性住房再贷款等政策工具,缩短市场自然出清的时间。中国城镇化率虽已超过66%,但仍低于日本泡沫破裂时的水平,且都市圈、城市群的人口集聚效应仍在,潜在刚性和改善性需求尚未完全消失。与日本当年允许大量僵尸企业长期存续不同,中国正推动房企债务重组和行业优胜劣汰,这有助于更快释放风险。
“更快见底”并不意味着“轻松见底”。快速出清也伴随着阵痛:部分城市房价短期内跌幅较大,居民资产负债表受损,地方财政承压,上下游产业链(如建材、家电、装修)就业受到冲击。更值得警惕的是,如果出清速度超出市场与社会的承受能力,可能引发负向循环——房价下跌导致抵押品贬值、信贷收缩、消费与投资进一步走弱。
对比日本经验,日本在泡沫破裂后经历了“失去的二十年”,其调整缓慢的原因包括:银行隐瞒不良债权、企业交叉持股维持僵尸企业、财政刺激迟疑且反复。中国显然希望避免重蹈覆辙,因此选择更主动地释放风险。但也有学者提醒,过快出清可能导致“超调”,即价格和投资低于长期均衡水平,反而延缓真正的复苏。
未来房地产市场能否“更快见底”,取决于三个关键变量:一是政策能否在稳房价、保交楼、防风险之间取得精准平衡;二是居民收入与就业预期能否稳步改善,从而修复购房信心;三是新住房模式(保障性住房、城中村改造、平急两用基础设施)能否形成有效投资替代。
经济学家关于“比日本更快见底”的预警,既是对当前调整深度的清醒认知,也是对未来政策效力的谨慎预判。对于购房者、房企和地方政府而言,都需要为一段不太平坦的“底部构筑期”做好准备。房地产不会永远下跌,但也不会V型反弹。更可能的情景是:出清加速,短期阵痛不可避免,真正企稳则有赖于经济基本面与制度改革的协同发力。
如若转载,请注明出处:http://www.xqjxgc.com/product/12.html
更新时间:2026-10-28 11:22:24