“涨价未遂”之后 房地产业“去库存”降价潮的兴起与逻辑
2023年以来,中国房地产市场经历了一轮典型的“涨价未遂”行情。年初,随着疫情防控政策优化和积压需求释放,部分热点城市出现短暂回暖,开发商试探性提价、二手房业主惜售涨价的现象一度重燃。这股势头未能持续,市场很快重回下行通道。在“涨价未遂”之后,行业的核心任务迅速转向“去库存”,而降价则成为最直接、最有效的工具。房地产业是否已全面开启降价去库存?本文将从市场表现、企业策略和政策环境三个维度展开分析。
一、“涨价未遂”的幻灭与库存压力的显性化
2023年一季度,受积压购房需求集中释放、信贷政策宽松等因素影响,部分城市成交量出现反弹。开发商趁势收回折扣甚至小幅提价,二手房挂牌价也水涨船高。但这种“涨价”缺乏基本面支撑:居民收入预期尚未根本改善,购房者信心依然脆弱,加之外部经济环境的不确定性,需求很快被透支。二季度以来,市场迅速降温,成交量再度萎缩,涨价项目普遍面临“有价无市”的窘境。
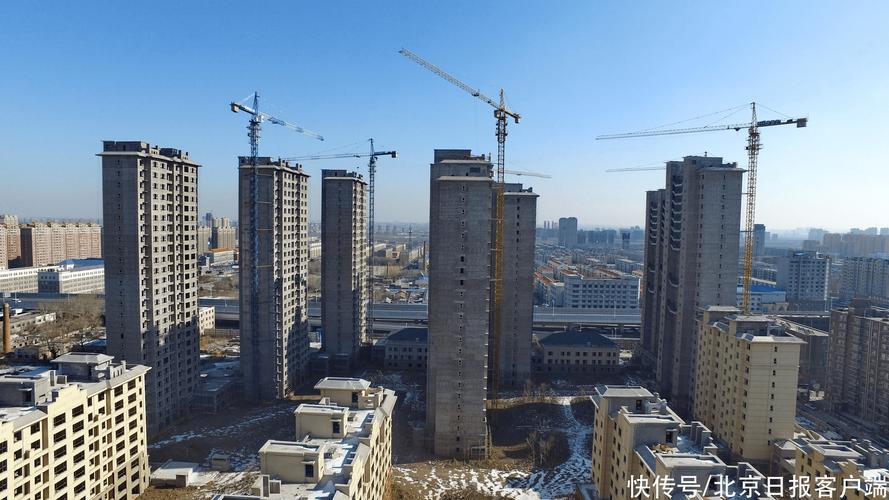
与此库存压力日益显性化。国家统计局数据显示,截至2023年末,全国商品房待售面积约6.7亿平方米,同比增长超过19%,其中住宅待售面积增长尤为明显。部分三四线城市去化周期超过20个月,甚至达到30个月以上。高库存不仅占用企业大量资金,还导致房价下行预期自我强化,形成“库存高—降价预期—需求观望—库存更高”的负反馈循环。在此背景下,“去库存”从行业口号变为生存刚需。
二、降价去库存:从暗降到明降的全面铺开
面对高库存和资金链压力,房地产开发企业纷纷采取降价策略,且呈现出从“暗降”到“明降”、从局部到全面的扩散态势。
其一,新房市场降价形式多样。最初,开发商多通过“送车位”“送装修”“送物业费”等隐性优惠变相降价,以规避老业主维权和备案价限制。但随着去化压力加大,直接打折、特价房、工抵房等明降手段逐渐成为主流。部分房企甚至在重点二线城市推出“七折”“八折”房源,个别项目降价幅度超过20%。进入2024年,降价促销进一步蔓延,连一线城市外围区域也出现明显价格松动。
其二,二手房市场降价更为普遍。由于二手房不受备案价约束,业主降价意愿更强。重点城市二手房挂牌量持续攀升,部分城市挂牌量突破20万套,业主为促成交易普遍接受5%—15%的议价空间,急售房源降价幅度更大。贝壳研究院数据显示,2023年重点城市二手房成交价较挂牌价折价率持续扩大,表明“以价换量”已成为二手房市场的主导逻辑。
其三,企业战略层面从“保利润”转向“保现金流”。在“涨价未遂”后,多数房企认识到短期之内房价难以反转,因而将回款和现金流安全置于首位。降价去库存虽然侵蚀利润,但能快速回笼资金、偿还债务、维持运转。部分出险房企更是通过大幅降价加速资产处置,以求生存。
三、政策环境:从限制降价到默许降价
降价去库存的推进,也与政策环境的微妙变化密切相关。过去,部分城市对房价下跌设有“限跌令”,开发商降价幅度超过一定比例可能被约谈或限制网签。随着市场下行压力加大,地方政府的重心从“防涨”转向“防跌”与“保交楼”。
2023年以来,多地调整了预售资金监管和备案价规则,允许开发商根据市场情况灵活调整价格。部分城市明确取消或放宽了限跌政策,对降价促销行为持默许甚至鼓励态度。例如,一些城市出台政策支持房企开展团购优惠、特价房活动,以刺激销售。政策面的松动为降价去库存提供了操作空间。
但需注意的是,降价并非万能药。过度降价可能引发老业主维权、加剧市场观望情绪、影响土地财政,因此地方政府在“稳房价”与“去库存”之间仍需谨慎平衡。
四、结论:降价是“去库存”的必经之路,但非终极解药
“涨价未遂”之后,房地产业确实已经开启了降价去库存的进程,且降价范围从新房扩展到二手房,从低能级城市蔓延至高能级城市,从暗降走向明降。这是市场规律作用下企业自救的必然选择,也是行业挤泡沫、回归理性的必经阶段。
降价只能解决短期库存问题,无法从根本上扭转市场预期。房地产业的长期健康发展,最终取决于居民收入增长、就业稳定、城市化推进等基本面因素的改善,以及行业新发展模式的构建。在“去库存”的道路上,降价是必要的,但仅有降价是不够的。 --
如若转载,请注明出处:http://www.xqjxgc.com/product/29.html
更新时间:2026-10-28 00:19:05