房地产行业税务特点、风险与规避策略
房地产行业作为国民经济的重要支柱,其税务管理具有复杂性高、涉及税种多、资金密集等特点。随着税收监管的日益严格和宏观调控的持续深化,房地产业面临的税务风险不断凸显。本文旨在系统分析房地产行业的税务特点、主要风险点,并提出相应的规避策略,以期为房地产企业的税务合规与优化提供参考。
一、房地产行业税务特点
1. 税种涉及广泛,税负结构复杂
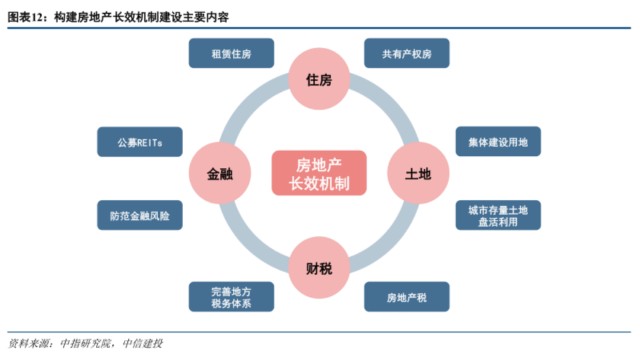
房地产行业覆盖开发、建设、销售、持有等多个环节,涉及增值税、企业所得税、土地增值税、契税、房产税、城镇土地使用税、印花税等多个税种。其中,土地增值税和企业所得税是税负核心,尤其土地增值税实行超率累进税率,对项目利润影响巨大。
2. 税收政策区域差异及变动频繁
各地对房地产的税收征管存在差异,如土地增值税预征率、核定征收率、普通住宅标准等均有所不同。受宏观调控影响,税收政策调整频繁,企业需要及时跟进并准确适用。
3. 项目周期长,税务处理跨期复杂
房地产开发周期通常跨越多个会计年度,收入确认、成本分摊、税金预缴与清算等环节存在大量税会差异,对企业税务核算和申报提出较高要求。
4. 资金密集型特征带来大量融资税务问题
房地产企业依赖高杠杆运营,涉及借款利息、关联方融资、信托、债券等多种融资方式的税务处理,容易引发资本弱化、利息扣除限制等风险。
二、房地产行业主要税务风险
1. 土地增值税清算风险
土地增值税清算时,扣除项目金额的确定、成本分摊方法、项目分期、普通住宅认定等容易产生争议。企业若未及时清算或申报不实,可能面临补税、滞纳金及罚款。
2. 增值税处理风险
销售自行开发的房地产项目,增值税预缴和申报计算复杂,尤其是预收款、差额征税、进项税额抵扣等环节。若错误适用税率或未按规定预缴,将导致税务风险。
3. 企业所得税风险
收入确认时点、成本对象划分、完工年度判断、预计毛利率与实际毛利率差异调整等,均可能引发纳税调整。关联交易转让定价问题也备受税务机关关注。
4. 税收优惠适用风险
房地产企业可能享受如公共租赁住房、棚户区改造等税收优惠,但若不符合条件或资料不全,容易被税务机关追缴税款并处罚。
5. 发票管理风险
房地产开发涉及大量建筑安装、材料采购等,上游发票取得不规范、虚开发票、备注栏填写不合规等问题,可能导致进项转出、税前扣除受限。
三、税务风险规避策略
1. 强化税务合规意识,完善内控体系
企业应建立税务风险管理制度,明确岗位职责,加强业务与财务、税务的协同。定期开展税务健康检查,及时发现并纠正问题。
2. 做好土增税清算前期规划
在项目立项、设计、施工阶段即考虑土增税影响,合理规划分期、业态和成本分摊方式。准确核算扣除项目,保存完整凭证,确保清算顺利。
3. 规范增值税核算与申报
严格区分预缴与申报,准确计算可抵扣进项税额,及时认证发票。对预收款、差额征税等特殊业务,按照税法规定处理,避免延迟或错误申报。
4. 加强企业所得税汇算清缴管理
准确把握收入确认时点,合理划分成本对象,及时调整预计毛利率与实际毛利率的差异。对关联交易,遵循独立交易原则,准备同期资料。
5. 合法适用税收优惠
在享受税收优惠前,充分评估自身条件,必要时与税务机关沟通确认。保留相关证明材料,以备核查。
6. 严格发票管理
建立健全发票管理制度,确保取得合规发票,审核发票内容与业务实质一致。对不合规发票,及时要求更换或补开,防范虚开风险。
7. 借助专业机构力量
对于复杂的税务事项,如土增税清算、并购重组、跨境融资等,可聘请税务师、律师等专业机构提供支持,确保税务处理合法合规。
四、
房地产行业的税务管理贯穿项目全生命周期,风险点多且专业性强。企业应当立足于合规,通过事前规划、事中控制、事后检查,构建全流程税务风险管理体系。密切关注税收政策变化,积极与税务机关沟通,利用专业资源,才能在复杂的税收环境中有效规避风险,实现稳健发展。
如若转载,请注明出处:http://www.xqjxgc.com/product/27.html
更新时间:2026-10-28 09:02:01