大变局 房地产新发展模式展望系列一——房地产业的转型与重构
引言
中国房地产业正经历一场深刻的结构性变革。过去二十余年,高速城镇化、人口红利与金融杠杆共同推动行业规模快速扩张,但也积累了高负债、高库存、高房价等结构性矛盾。随着“房住不炒”定位的确立、人口结构拐点的到来以及宏观经济从高速增长转向高质量发展,传统“高杠杆、高周转、高负债”的开发模式已难以为继。房地产业亟需探索新的发展模式,实现从规模扩张向质量效益、从增量开发向存量运营、从单一住宅向多元业态的转型。本系列文章将分篇探讨房地产新发展模式的内涵、路径与挑战,本文作为开篇,聚焦房地产业整体转型的逻辑与方向。
一、旧模式的终结:为何必须转型
(一)人口与需求的结构性变化
第六次与第七次人口普查数据显示,我国城镇化率已超过65%,增速明显放缓;劳动年龄人口自2012年起逐年减少,25-45岁主力购房人群规模见顶回落。与此家庭户均住房套数已超过1.1套,住房总体短缺时代基本结束,需求从“有没有”转向“好不好”。鹤岗、玉门等资源枯竭型城市出现的“白菜价”住房,以及部分三四线城市高库存现象,均表明以增量开发为主导的模式已无法匹配真实需求。
(二)金融杠杆与债务风险的约束
房企“三道红线”、银行“两道红线”以及土地供应“两集中”等政策的出台,从根本上改变了行业的融资环境。过去依赖预售资金和银行贷款快速滚动的开发模式遭遇严峻挑战。2021年以来部分头部房企出现流动性危机,暴露出高杠杆模式的脆弱性。防范化解房地产金融风险、推动行业降杠杆已上升为宏观审慎政策的重要目标。
(三)土地财政的不可持续性
地方政府对土地出让收入的依赖度一度超过40%,推高了地价并挤出了实体经济。随着房地产市场降温,土地流拍现象增多,地方财政压力显现。2021年土地出让收入见顶后逐步回落,倒逼地方政府摆脱“卖地”路径依赖,转向培育产业税源和存量资产运营。
(四)政策定力的长期化
“房住不炒”自2016年中央经济工作会议提出以来,已成为房地产调控的长期指导方针。限购、限贷、限售等短期行政手段逐步被长效机制替代,房地产税试点虽暂缓但方向未变。政策目标明确:剥离房地产的金融属性,使其回归居住和民生本质。
二、新发展模式的内涵:从“开发销售”到“租购并举、存量运营”
关于房地产新发展模式,中央经济工作会议和《“十四五”规划纲要》已给出顶层设计框架。综合政策表述与行业实践,新发展模式可概括为“一个定位、两条主线、三大支柱”。
一个定位:房住不炒。 房地产首先是民生行业,满足居民合理住房需求是根本目的,不将房地产作为短期刺激经济的手段。
两条主线:租购并举与存量提质。 一端大力发展保障性租赁住房和市场化长租房,解决新市民、青年人的居住问题;另一端推动老旧小区改造、城市更新和存量资产盘活,提升既有住房品质。
三大支柱:
- 多层次住房供应体系。 形成“商品住房+保障性住房+租赁住房”的梯度供应结构。保障性住房聚焦低收⼊困难家庭,保障性租赁住房面向新市民和青年人,商品住房满足改善性需求。2023年国务院《关于规划建设保障性住房的指导意见》明确提出加大保障性住房建设和供给,让工薪收入群体逐步实现居者有其屋。
- 存量运营与服务升级。 从“建房卖房”转向“空间运营+服务增值”。物业管理、社区商业、长租公寓、产业园区运营、养老地产等赛道兴起。万科、龙湖等企业已将经营服务业务作为第二增长曲线。REITs(不动产投资信托基金)试点扩展至保障性租赁住房、消费基础设施等领域,为存量资产提供了退出通道和融资工具。
- 绿色低碳与数字化。 新建建筑执行绿色建筑标准,既有建筑节能改造加速推进。BIM(建筑信息模型)、智能家居、智慧社区等技术应用提升行业效率。住建部提出到2025年城镇新建建筑全面执行绿色建筑标准,房地产企业需在设计和运营中融入低碳理念。
三、转型的路径与挑战
(一)企业层面:从开发商到运营商
房企转型面临三重挑战:一是能力缺口,物业管理、商业运营、长租公寓等业务的管理逻辑、盈利模型与开发销售差异巨大,需要新的组织能力和人才储备;二是资金沉淀,持有型物业回报周期长,对企业的资金成本和资产管理能力提出更高要求;三是路径依赖,过去“拿地—开发—销售”的惯性思维仍需打破。
多元化探索已在行业内展开。万科围绕“城市配套服务商”定位,布局物业、物流、长租公寓、商业开发等业务;龙湖形成“开发+运营+服务”三大板块;保利发展加大保障性住房和城市更新投入。这些实践虽未完全成熟,但揭示了从“重资产开发”向“轻重并举”演进的趋势。
(二)政策层面:完善基础性制度
新发展模式需要配套制度改革:
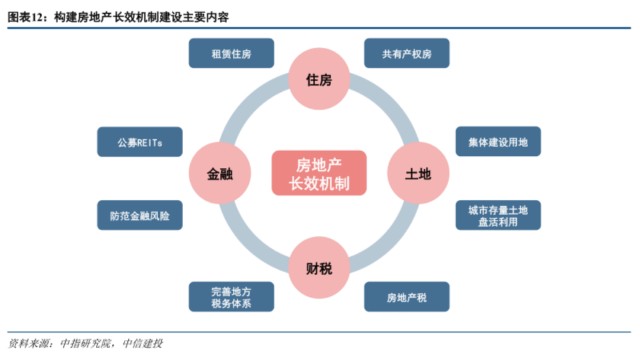
· 土地制度改革: 优化供地结构,增加租赁住房和保障性住房用地供应,探索“人地挂钩”机制,使土地供应与人口流动相匹配。
· 金融制度改革: 完善房地产金融宏观审慎管理,支持REITs常态化发行,为持有型物业提供长期低成本资金;同时严格区分开发贷与经营贷,防止资金违规流入房地产。
· 财税制度改革: 稳妥推进房地产税立法与改革,建立地方主体税种,降低土地财政依赖;对保障性租赁住房给予税收优惠。
· 住房保障制度: 扩大保障性租赁住房供给,完善准入退出机制,实现应保尽保。
(三)宏观层面:防范风险与稳定预期
转型期需防止系统性风险。一方面,稳妥处置房企债务风险,通过并购重组、破产重整等市场化方式化解存量债务;另一方面,保交楼、保民生、保稳定仍是底线。2022年以来“金融十六条”等政策致力于改善优质房企资产负债表,但市场信心修复仍需时间。中央提出“先立后破”,意味着在建立新发展模式的过程中,要防止旧模式过快退出引发断崖效应。
四、展望:房地产业仍是重要支柱,但角色正在转变
房地产业在国民经济中的重要性不容低估。2023年房地产业增加值占GDP比重约6%,连同建筑业则超过13%,直接带动就业数千万人。新发展模式并非“去房地产化”,而是改变其在经济中的功能定位——从拉动增长的引擎转向民生保障的基石,从金融扩张的工具转向实体经济的载体,从资源消耗型行业转向绿色可持续行业。
可以预见,未来五年是旧模式加速出清、新模式逐步成型的关键窗口期。开发销售规模将从峰值回落到与真实需求相匹配的水平,租赁、运营、服务等细分领域的比重将显著上升。那些率先完成能力建设、财务稳健、聚焦真实需求的企业,将在格局重塑中赢得先机。
房地产大变局,表面是市场调整,深层是模式更替。新发展模式的构建,既需要企业的主动转型,也需要政策的系统配套,更需要宏观层面的耐心与定力。系列后续文章将分篇深入探讨保障性住房建设、存量资产运营、REITs市场发展、房企债务化解等具体议题,以期为行业转型提供多维视角。变局之下,唯有回归本质、尊重规律,方能行稳致远。
如若转载,请注明出处:http://www.xqjxgc.com/product/34.html
更新时间:2026-10-28 04:57:13